Anticiper les flux de trésorerie sur douze mois est l’un des exercices les plus utiles pour un dirigeant. Il permet de savoir à l’avance si l’entreprise disposera des liquidités nécessaires pour honorer ses charges, investir ou faire face à un imprévu. Contrairement au compte de résultat qui raisonne en produits et charges, le tableau de trésorerie prévisionnel s’intéresse uniquement aux encaissements et décaissements réels. C’est un outil de pilotage indispensable, aussi bien pour rassurer un banquier que pour prendre des décisions éclairées au quotidien.
Comprendre l’utilité d’un tableau de trésorerie prévisionnel
Avant de se lancer dans la construction du document, il est essentiel de comprendre pourquoi cet outil occupe une place centrale dans la gestion financière d’une entreprise.
Anticiper les tensions de trésorerie
De nombreuses entreprises rentables connaissent des difficultés de trésorerie, simplement parce que les décalages entre encaissements clients et décaissements fournisseurs ne sont pas maîtrisés. Le tableau prévisionnel permet de repérer à l’avance les mois critiques et d’agir avant que la situation ne devienne problématique, par exemple en négociant un délai de paiement ou une ligne de crédit court terme.
Un outil de dialogue avec les partenaires financiers
Banquiers, investisseurs et partenaires financiers demandent presque systématiquement ce document lors d’une demande de financement. Il démontre la capacité du dirigeant à piloter son activité avec rigueur et à anticiper les besoins de trésorerie liés à un projet de croissance ou d’investissement.
Un support de pilotage pour les décisions stratégiques
Recruter, investir dans du matériel, lancer une nouvelle offre : toutes ces décisions ont un impact direct sur la trésorerie. Le tableau prévisionnel aide à mesurer l’impact financier de chaque choix avant de s’engager, réduisant ainsi le risque de mauvaises surprises.
Rassembler les données nécessaires à la construction du tableau
La qualité d’un tableau de trésorerie repose avant tout sur la fiabilité des informations utilisées pour le construire. Il convient donc de rassembler méthodiquement plusieurs types de données.
Le solde de trésorerie de départ
Le point de départ du tableau est le solde bancaire réel constaté au premier jour de la période prévisionnelle. Ce montant sert de base à tous les calculs qui suivront, mois après mois.
Les encaissements prévisionnels
Il s’agit de lister l’ensemble des entrées d’argent attendues, notamment les règlements clients en tenant compte des délais de paiement réels, les apports en capital ou en compte courant, les subventions éventuelles et les financements obtenus. L’enjeu est de raisonner en date d’encaissement effective, et non en date de facturation.
Les décaissements prévisionnels
Du côté des sorties d’argent, il faut intégrer les charges fixes comme les loyers, salaires et charges sociales, les charges variables liées à l’activité, les échéances de remboursement d’emprunts, la TVA à reverser, ainsi que les investissements prévus. Cette liste doit être la plus exhaustive possible pour éviter les oublis qui faussent les prévisions.
Construire le tableau mois par mois
Une fois les données rassemblées, place à la construction concrète du tableau, qui suit une logique simple mais qui doit être appliquée avec rigueur.
La structure de base du tableau
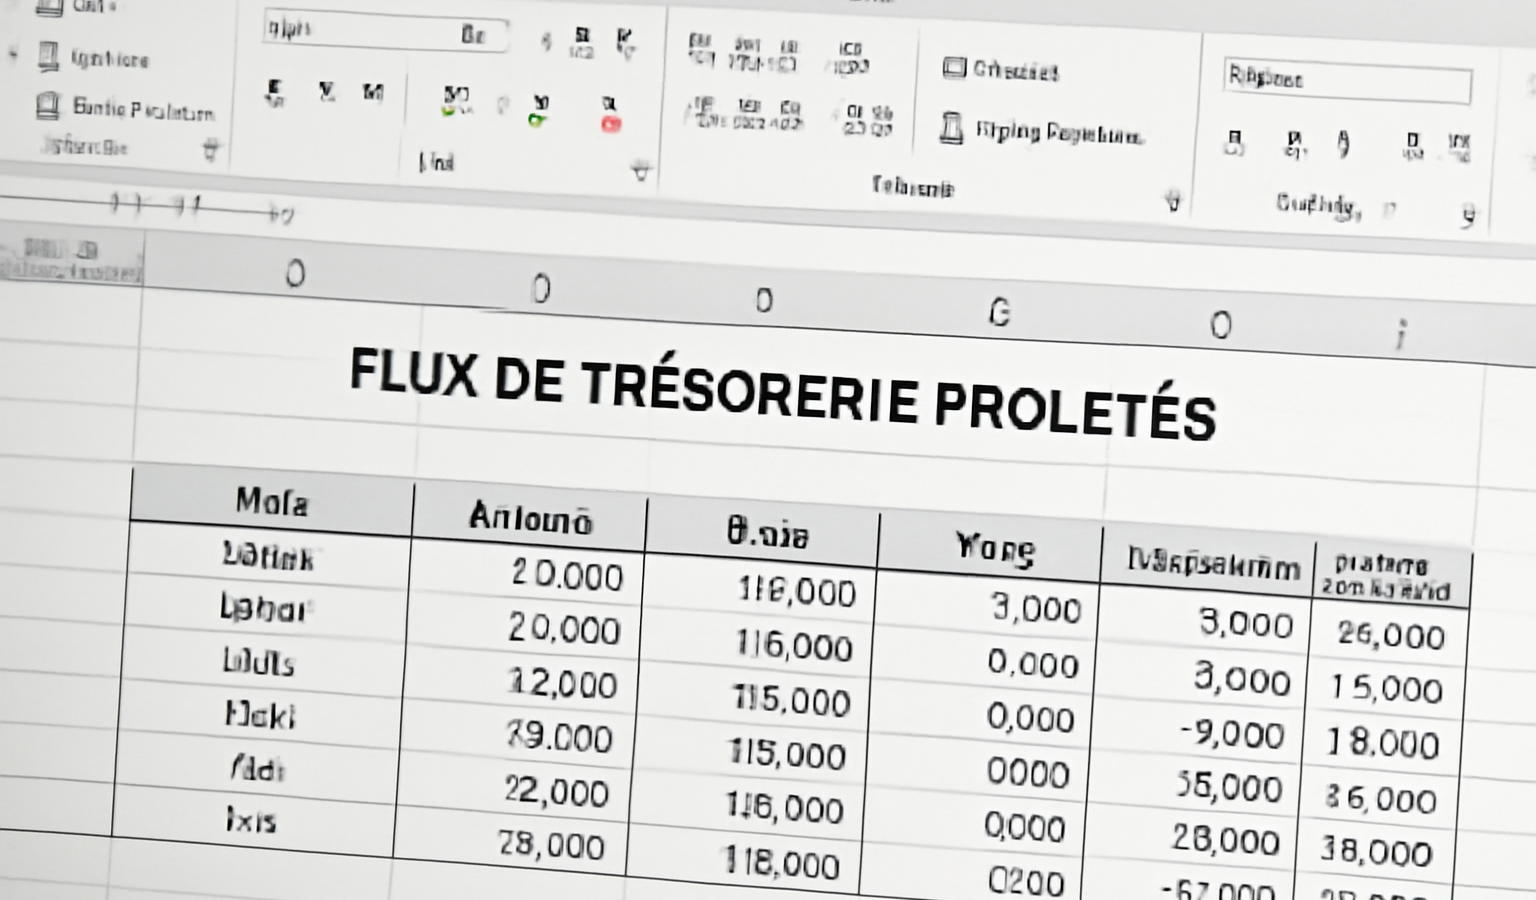
Le tableau se présente généralement sous forme de colonnes correspondant aux douze mois de l’année, avec en ligne le solde de départ, le total des encaissements, le total des décaissements, et le solde de fin de mois. Ce solde de fin de mois devient automatiquement le solde de départ du mois suivant, créant ainsi une continuité logique entre chaque période.
La logique du calcul mensuel
Pour chaque mois, la formule reste identique : solde de départ, plus encaissements, moins décaissements, égale solde de fin de mois. C’est cette répétition simple qui permet de visualiser l’évolution de la trésorerie sur l’ensemble de l’année et d’identifier immédiatement les mois où le solde devient négatif ou trop faible.
L’importance de la granularité mensuelle
Certains dirigeants sont tentés de raisonner en moyenne annuelle, mais cette approche masque les décalages saisonniers qui peuvent être fatals à une entreprise. Une activité peut être rentable sur l’année tout en connaissant deux ou trois mois de tension sévère en trésorerie, notamment en cas de forte saisonnalité ou de gros investissements ponctuels.
Fiabiliser et ajuster les prévisions
Un tableau prévisionnel n’a de valeur que s’il reste réaliste et régulièrement mis à jour. Plusieurs bonnes pratiques permettent d’en garantir la fiabilité.
S’appuyer sur des hypothèses prudentes
Il est préférable de surestimer légèrement les délais de paiement clients et de ne pas sous-estimer les charges imprévues. Une approche prudente évite les mauvaises surprises et donne une vision plus proche de la réalité opérationnelle de l’entreprise.
Comparer prévisionnel et réalisé
Chaque mois, il est recommandé de confronter les chiffres prévus aux montants réellement encaissés et décaissés. Cet exercice de suivi régulier permet d’ajuster les mois suivants et d’affiner progressivement la précision des prévisions, tout en détectant rapidement les écarts significatifs.
Intégrer les aléas et scénarios alternatifs
Il peut être utile de construire, en complément du scénario central, une version plus pessimiste intégrant un retard de paiement client important ou une baisse d’activité. Cette approche permet d’anticiper les marges de manœuvre disponibles en cas de difficulté, comme le recours à un découvert autorisé ou à une ligne de trésorerie.
Utiliser le tableau comme véritable outil de pilotage
Construire un tableau prévisionnel n’est utile que si celui-ci est ensuite exploité activement dans la gestion quotidienne de l’entreprise.
Anticiper les besoins de financement court terme
Dès qu’un mois affiche un solde de trésorerie négatif ou insuffisant, le dirigeant peut anticiper une demande de financement auprès de sa banque, plutôt que de la subir dans l’urgence. Cette anticipation renforce la crédibilité de la démarche auprès des partenaires financiers.
Sécuriser les décisions d’investissement
Avant tout engagement financier significatif, il est pertinent de simuler son impact directement dans le tableau prévisionnel. Cela permet de vérifier que la trésorerie restera suffisante malgré la sortie de fonds et d’ajuster le calendrier de l’investissement si nécessaire.
Mettre à jour le document de manière continue
Un tableau de trésorerie prévisionnel n’est jamais figé. Il doit être actualisé au fil de l’eau, à mesure que de nouvelles informations arrivent, qu’il s’agisse d’un nouveau contrat signé, d’un retard de paiement constaté ou d’une charge exceptionnelle à intégrer. Cette actualisation régulière en fait un véritable tableau de bord financier, au service des décisions stratégiques de l’entreprise.